Ce guide présente des principes généraux. Il ne remplace ni l’étude personnalisée du risque ni les conditions contractuelles d’un assureur.
Deux véhicules qui ne se ressemblent que de loin
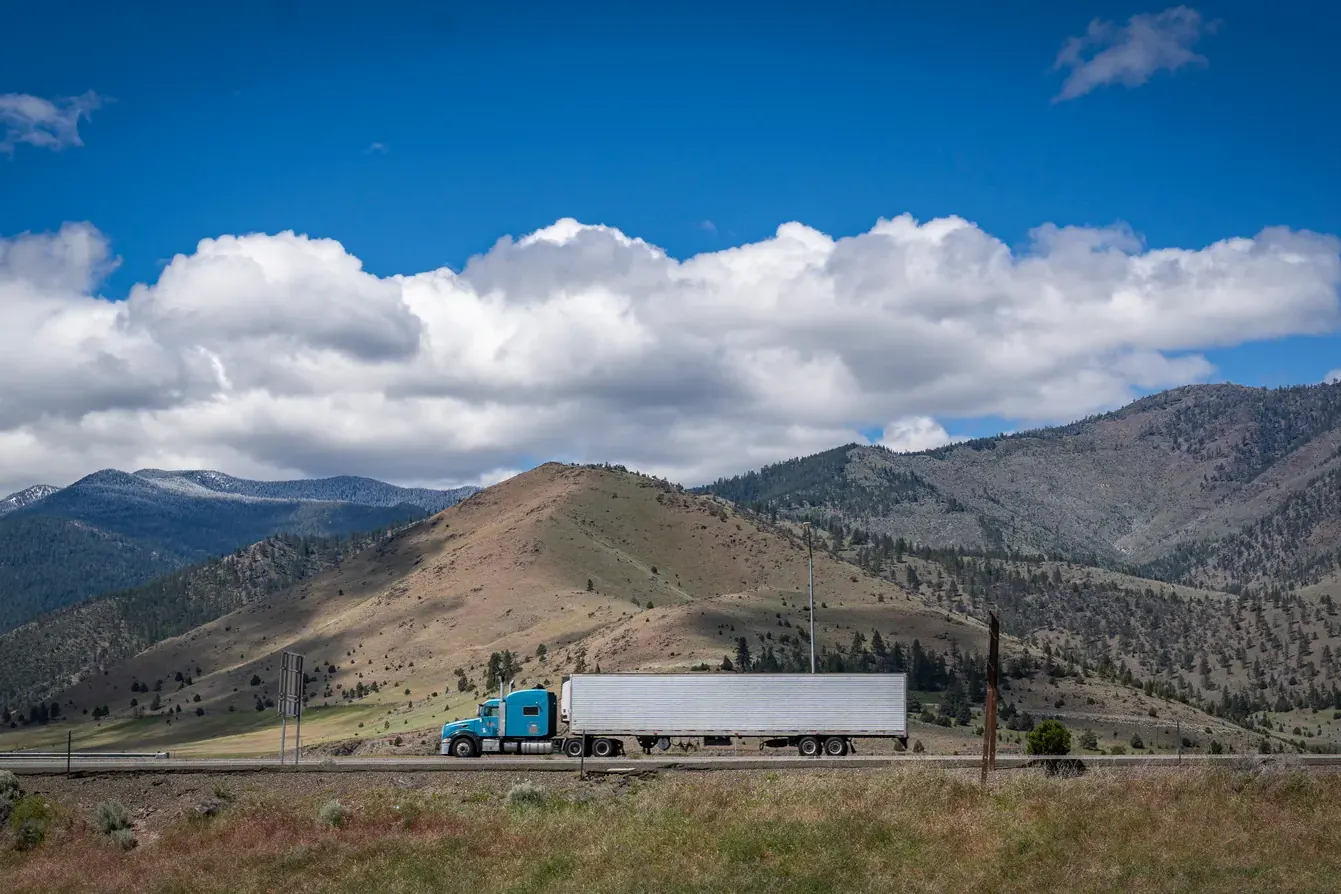
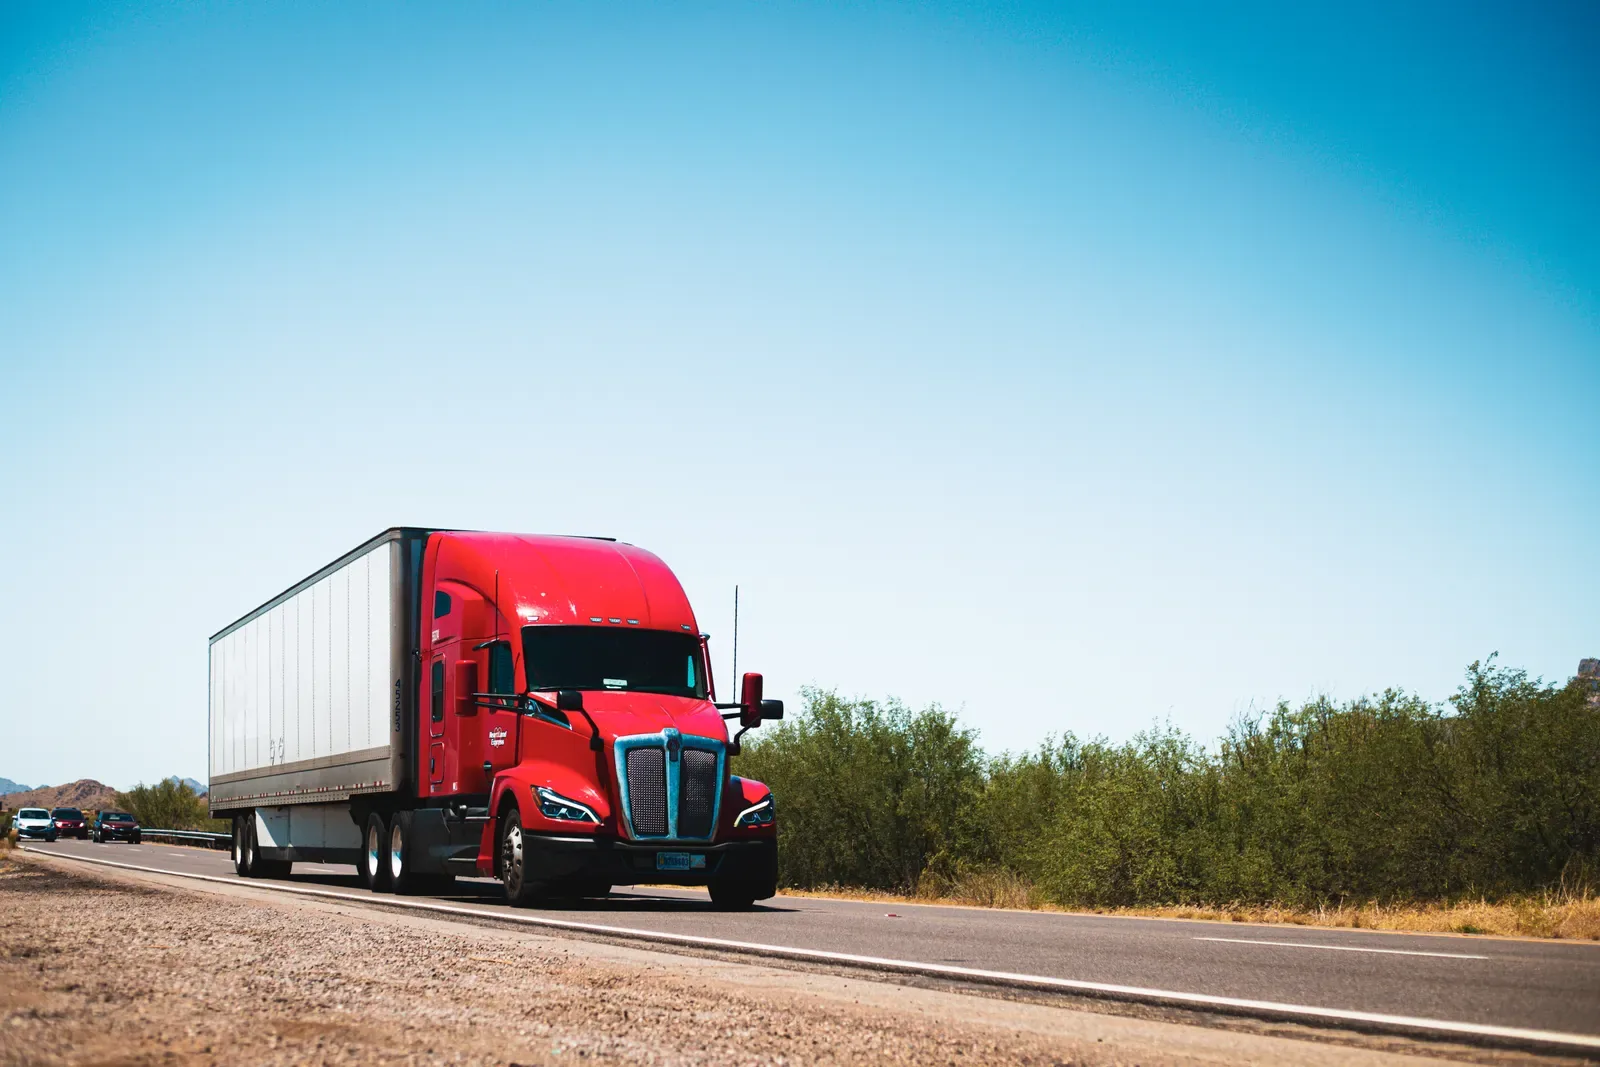
Sur l’autoroute, un porteur de 19 tonnes et un ensemble routier de 44 tonnes racontent la même histoire : des marchandises qui avancent. Pour l’assureur, ce sont deux dossiers différents. Le porteur est un véhicule d’un seul tenant : le châssis, la cabine et la carrosserie — benne, plateau, caisse, frigorifique — partagent la même carte grise. Le tracteur routier, lui, n’existe qu’attelé : la cabine motrice tire une semi-remorque immatriculée à part, qui porte la marchandise et change parfois plusieurs fois par semaine.
Cette différence de construction commande tout le reste : ce que le contrat désigne, ce qu’il doit déclarer, la façon dont la responsabilité civile s’applique et la manière dont les dommages du matériel sont indemnisés. Choisir la bonne page, c’est déjà décrire le bon véhicule : l’assurance poids lourd couvre le porteur, l’assurance tracteur routier couvre l’ensemble tracteur + semi-remorque.
Le porteur : un seul véhicule, un seul contrat
Pour un porteur de 12, 19, 26 ou 32 tonnes, le contrat désigne un véhicule unique. La responsabilité civile — obligatoire pour tout véhicule terrestre à moteur — suit la carte grise ; les dommages, le vol, l’incendie et le bris de glace s’appliquent au véhicule entier, aménagements compris dès lors qu’ils sont déclarés : benne, hayon, grue auxiliaire, caisse frigorifique.
Les critères de tarif sont ceux du véhicule et de son usage : tonnage, carrosserie, valeur et financement, rayon d’action, conducteurs titulaires du permis C avec FIMO ou FCO, antécédents des trois dernières années. Le camion de chantier de moins de 19 tonnes relève de la même logique, avec ses garanties propres au BTP.
Le tracteur routier : un contrat qui pense en ensemble
Le tracteur routier n’a pas de carrosserie de charge : sa raison d’être est la semi-remorque qu’il attelle. Chaque semi-remorque a sa propre carte grise ; en responsabilité civile, la semi ATTELÉE est en règle générale couverte par le contrat du tracteur, mais ses propres dommages, son vol et son incendie ne le sont que si elle est déclarée au contrat, avec sa valeur et sa carrosserie — fourgon, tautliner, frigorifique, plateau, citerne.
Le contrat précise aussi ce qui se passe hors attelage : une semi dételée sur un parc reste exposée au vol et aux chocs, et sa protection relève alors de ses garanties propres, pas de la RC du tracteur. Relais entre tracteurs, échange de semi-remorques, matériel confié ou loué : autant de situations que l’étude décrit noir sur blanc pour éviter les mauvaises surprises.
Côté tarif, l’étude d’un ensemble routier pèse d’abord le tracteur — valeur, âge, financement — puis chaque semi-remorque déclarée, sa carrosserie et sa valeur, enfin l’usage réel : national ou international, cabotage, nuits passées hors dépôt. Les conducteurs comptent double sur ce segment : permis CE, expérience de la longue distance et antécédents des trois dernières années orientent directement la réponse des compagnies. Un même tracteur qui alterne trois semi-remorques ne se déclare pas comme un attelage fixe, et le contrat doit le dire.
Ce que les deux contrats partagent
Porteur ou ensemble routier, le socle est le même : responsabilité civile obligatoire, garanties dommages adaptées à la valeur et au financement, vol, incendie, assistance dimensionnée pour le gabarit — un dépannage de 44 tonnes ne s’improvise pas —, protection du conducteur et protection juridique.
Pour le transport public de marchandises, l’entreprise doit par ailleurs être inscrite au registre des transporteurs et détenir sa licence ; la responsabilité du transporteur sur la marchandise confiée — la RC transporteur — s’ajoute alors au contrat du véhicule, dans les limites du contrat type national ou, à l’international, de la convention CMR.
Dernier point commun, souvent décisif au moment du sinistre : la déclaration des conducteurs. Conducteur habituel nommé, salariés couverts par une clause « tous conducteurs », permis récents déclarés à part : la règle vaut pour le porteur comme pour le tracteur. Un conducteur absent du contrat, et l’indemnisation peut être réduite ou refusée selon les conditions ; un conducteur bien déclaré, et le dossier suit son cours.
Les erreurs qui coûtent cher
La première erreur est de déclarer un tracteur comme un porteur, ou l’inverse : la carrosserie, le tonnage et l’usage ne correspondent plus, et une déclaration inexacte fragilise l’indemnisation. La deuxième est d’oublier les semi-remorques : non déclarées, elles roulent couvertes en responsabilité civile derrière le tracteur, mais leurs propres dommages et leur vol restent à la charge de l’entreprise.
Viennent ensuite les aménagements non déclarés sur porteur — une grue ou un hayon ajoutés après l’achat —, les conducteurs occasionnels absents du contrat, et le rayon d’action sous-estimé : des trajets internationaux réguliers ne s’assurent pas comme des tournées régionales.
Enfin, gare aux garanties d’assistance sous-dimensionnées : le remorquage d’un porteur de 26 tonnes ou d’un ensemble de 44 tonnes exige des moyens lourds, et un plafond d’assistance pensé pour un utilitaire laisse l’entreprise payer la différence. Vérifiez le plafond, le rayon d’action couvert et la prise en charge du rapatriement de la marchandise.
Préparer l’étude : les pièces qui font gagner du temps
Pour un porteur : extrait Kbis, carte grise, relevé d’informations, permis C des conducteurs, description de l’activité et des trajets, valeur du véhicule et de ses aménagements. Pour un tracteur routier : les mêmes pièces, plus la carte grise et la valeur de chaque semi-remorque à déclarer, et la licence de transport pour le compte d’autrui.
Un dossier complet permet au conseiller de présenter le risque aux compagnies spécialisées dans le véhicule industriel et d’obtenir une réponse rapide — y compris pour les profils résiliés ou à sinistralité élevée, qui restent assurables avec des conditions adaptées.
En résumé
Un seul tenant, une seule carte grise : assurance poids lourd. Une cabine motrice et des semi-remorques immatriculées à part : assurance tracteur routier, avec chaque semi déclarée. Dans les deux cas, l’étude est gratuite, sans engagement, et des conseillers disponibles suivent le dossier de bout en bout, partout en France.
Questions fréquentes
Un porteur est un véhicule d’un seul tenant : châssis, cabine et carrosserie partagent la même carte grise, et son assurance poids lourd couvre l’ensemble du véhicule. Un tracteur routier tire une semi-remorque immatriculée à part : son contrat assure le tracteur, déclare chaque semi-remorque avec sa valeur, et la responsabilité civile de l’ensemble attelé. Transport Pro étudie gratuitement les deux situations, partout en France.
En responsabilité civile, la semi-remorque attelée est en règle générale couverte par le contrat du tracteur. Ses propres dommages, son vol et son incendie ne le sont que si elle est déclarée au contrat, avec sa valeur ; dételée, elle relève de ses garanties propres.
Un porteur qui tire une remorque reste un porteur : sa remorque attelée est couverte par la responsabilité civile du contrat, et ses dommages propres dépendent de sa déclaration. L’ensemble routier désigne le couple tracteur + semi-remorque, où la semi repose sur le tracteur.
Chaque véhicule est assuré selon sa nature, mais un parc mixte peut être regroupé en flotte : une seule police, des conditions homogènes et une gestion simplifiée des entrées et sorties de véhicules.
Extrait Kbis, cartes grises (tracteur ET semi-remorques le cas échéant), relevé d’informations, permis C ou CE des conducteurs avec FIMO / FCO, licence de transport pour le compte d’autrui, description des trajets et valeur du matériel.
Pour aller plus loin
Vous cherchez une couverture concrète ? Consultez nos pages dédiées : assurance poids lourd, assurance tracteur routier, assurance transport routier et assurance flotte de véhicules. Chaque page détaille les garanties, les documents à préparer et permet de demander un devis depuis la page.
Mis à jour le 25 septembre 2026